Domain mepz.de kaufen?
Wir ziehen mit dem Projekt
mepz.de um.
Sind Sie am Kauf der Domain
mepz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mepz.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
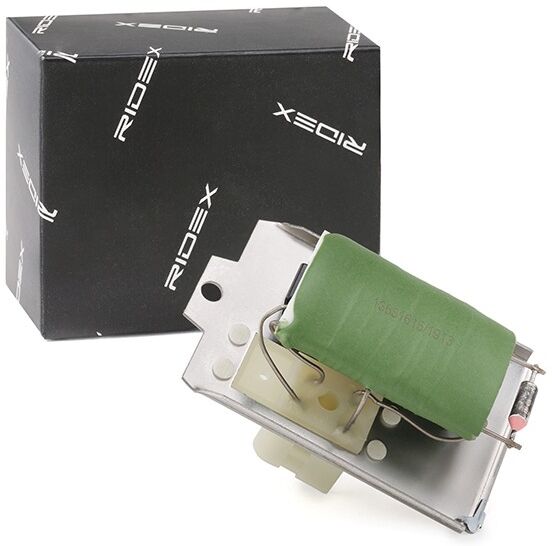
RIDEX 1385C0019 Steuergerät, Heizung / LüftungAnschlussanzahl: 9; Baujahr bis: 12/2012, 04/2009, 12/2007, 03/2011, 10/2011, 08/2011, 11/2010, 10/2012, 12/2010, 10/2010, 01/2010; Fahrzeugausstattung: für Fahrzeuge mit Klimaautomatik, für Fahrzeuge ohne Klimaanlage, für Fahrzeuge mit Klimaanlage (manuell geregelt), für Fahrzeuge mit/ohne Klimaanlage; Baujahr ab: 11/2010, 09/2005, 06/2005, 06/2006, 01/2009, 04/200925,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **

Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
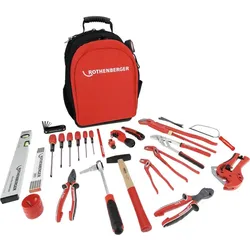
Rothenberger Profi-Werkzeugset 34-tlg. - Rucksack für Heizung, Sanitär, KlimaEinsatzbereich Das 34tlg. Profi-Werkzeugset ist ideal für den täglichen Einsatz und bietet eine umfassende Basis Ausstattung für Fachkräfte im Bereich Heizung, Sanitär und Klima. Außerdem bietet sich das Werkzeugset auch als ideales Starterset für angehende Fachkräfte an. Mit zahlreichen Fächern und Halterungen für Werkzeuge und Zubehör ist dieser Rucksack ein zuverlässiger Begleiter im Arbeitsalltag. Er verfügt über eine robuste Konstruktion und ist aus strapazierfähigem Material gefertigt, um den Anforderungen des Arbeitsalltags standzuhalten. Dank des ergonomischen Designs und der gepolsterten Schultergurte bietet er zudem einen hohen Tragekomfort, auch bei längerem Einsatz. Der Rucksack bietet mit seinem umfangreichen Sortiment an Werkzeugen und Zubehör eine ideale Ausstattung für den täglichen Einsatz. Enthaltene Artikel Elektro-Kraft-Seitenschneider Der Elektro-Kraft-Seitenschneider 200 mm , gefertigt aus ölgehärtetem Werkzeugstahl, ist bis zu 1000 V geschützt. Durch die optimale Hebelübersetzung ist es möglich Pianodraht bis Ø 2,5 mm leicht zu schneiden. Elektro-Kraft-Kombinationszange Die Elektro-Kraft-Kombinationszange 180 mm , gefertigt aus ölgehärtetem Werkzeugstahl, ist bis zu 1000 V geschützt. Durch die vielseitigen Einsatzmöglichkeiten kann anderes Werkzeug gespart werden. UNIVERSAL Kleinsäge PUK Mit der UNI-Kleinsäge PUK können Sie sämtliche Werkstoffe sägen. Die kleine und handliche Bauweise sorgt für angenehmes Arbeiten. Mit dem UNIVERSAL Sägeblatt für Metall können Sie in Verbindung mit der UNI-Kleinsäge PUK sämtliche Metallarten sägen. EUROLINE Schraubendreher Set Mit dem 6 teiligem EUROLINE Schraubendreher Set können Sie Schrauben mit Schlitz- und Philips-Kopfform ein- und ausdrehen. Die gehärteten, brünierten Spitzen mit hoher Zähigkeit sorgen für eine sichere Kraftübertragung auch bei festsitzenden Schrauben. Wasserpumpzangen WAPU SP 7" und WAPU SP 10" Die Wasserpumpzangen WAPU SP 7" und WAPU SP 10" sind aus Chrom-Vanadiumstahl gefertigt. Sie bietet einen Arbeitsbereich von 0-25 mm (0-1 Zoll) bzw. 0-32 mm (0-1,1/4 Zoll) und verfügt über eine Feinverstellung mit 7 Einstellpositionen. Sie verfügen über selbstklemmende Backen, die auch an glatten Rohren rutschfest sind. Der lange, schlanke Zangenkopf eignet sich ideal für schwer zugängliche Stellen. Die induktiv gehärtete Verzahnung sorgt für eine lange Lebensdauer. Eckrohrzange 45° SUPER S Mit der Eckrohrzange 45° "SUPER S", 1,1/2" können Sie verschiedenste Rohrarten bis Ø 1,1/2" halten und drehen. Rohrabschneider MINICUT I PRO Mit dem MINICUT I PRO Rohrabschneider können Sie Rohre mit Ø 3-16mm an schwer zugänglichen Stellen optimal schneiden. Rohrabschneider ROCUT TUBE CUTTER 35 Der ROCUT TUBE CUTTER 35 Rohrabschneider ist ideal für das Schneiden von Kupfer-, Messing-, Aluminium- und dünnwandige Edelstahlrohre, in den Dimensionen 6-35 mm (1/4-1.3/8 Zoll) geeignet. Schnelles und exaktes Schneiden von Rohren und Kabelkanälen wird durch präzisionsgeschliffenen Schneidrädchen und einer selbstzentrierenden Klemmvorrichtung ermöglicht. Materialsparendes arbeiten wird durch die Nut-Aufnahme für einen bördelnahen Schnitt ermöglicht. Die hohe Stabilität und Langlebigkeit wird durch einen robusten DURAMAG Magnesiumkörper gewährleistet. Seine ergonomische Konstruktion und der integrierte Entgrater machen ihn zu einer zuverlässigen Lösung für den täglichen Einsatz. Kunststoffrohrschere ROCUT TC 42 Professional Die ROCUT TC 42 Professional Kunststoffrohrschere ist die Kunststoffrohrschere, die bei der präzisen Bearbeitung von Rohren mit e289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
RIDEX 1385C0019 Steuergerät, Heizung / LüftungAnschlussanzahl: 9; Baujahr bis: 12/2012, 04/2009, 12/2007, 03/2011, 10/2011, 08/2011, 11/2010, 10/2012, 12/2010, 10/2010, 01/2010; Fahrzeugausstattung: für Fahrzeuge mit Klimaautomatik, für Fahrzeuge ohne Klimaanlage, für Fahrzeuge mit Klimaanlage (manuell geregelt), für Fahrzeuge mit/ohne Klimaanlage; Baujahr ab: 11/2010, 09/2005, 06/2005, 06/2006, 01/2009, 04/200925,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
RIDEX 1385C0043 Steuergerät, Heizung / LüftungSpannung [V]: 12; Länge [mm]: 127; Breite [mm]: 56; Höhe mm: 46; benötigte Stückzahl: 1; Anschlussanzahl: 7; Betriebsart: elektrisch; Fahrgestellnummer (VIN) ab: 2K-B-200001, 1K-9-900001, 1Z-9-000001, 8P-8-000001, 8J-B-000001, 4L-8-031001, 4L-8-031881, 1F-B-006377, 3C-C-700001, 5P-8-058901; für PR-Nummer: 9AK, 3FA, 3FE, 3FU, 9AD, 9AH; Kennbuchstabe: J 126; Links-/Rechtslenker: für Linkslenker, für Rechtslenker; Produktionsdatum ab: 01.08.200831,49 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.